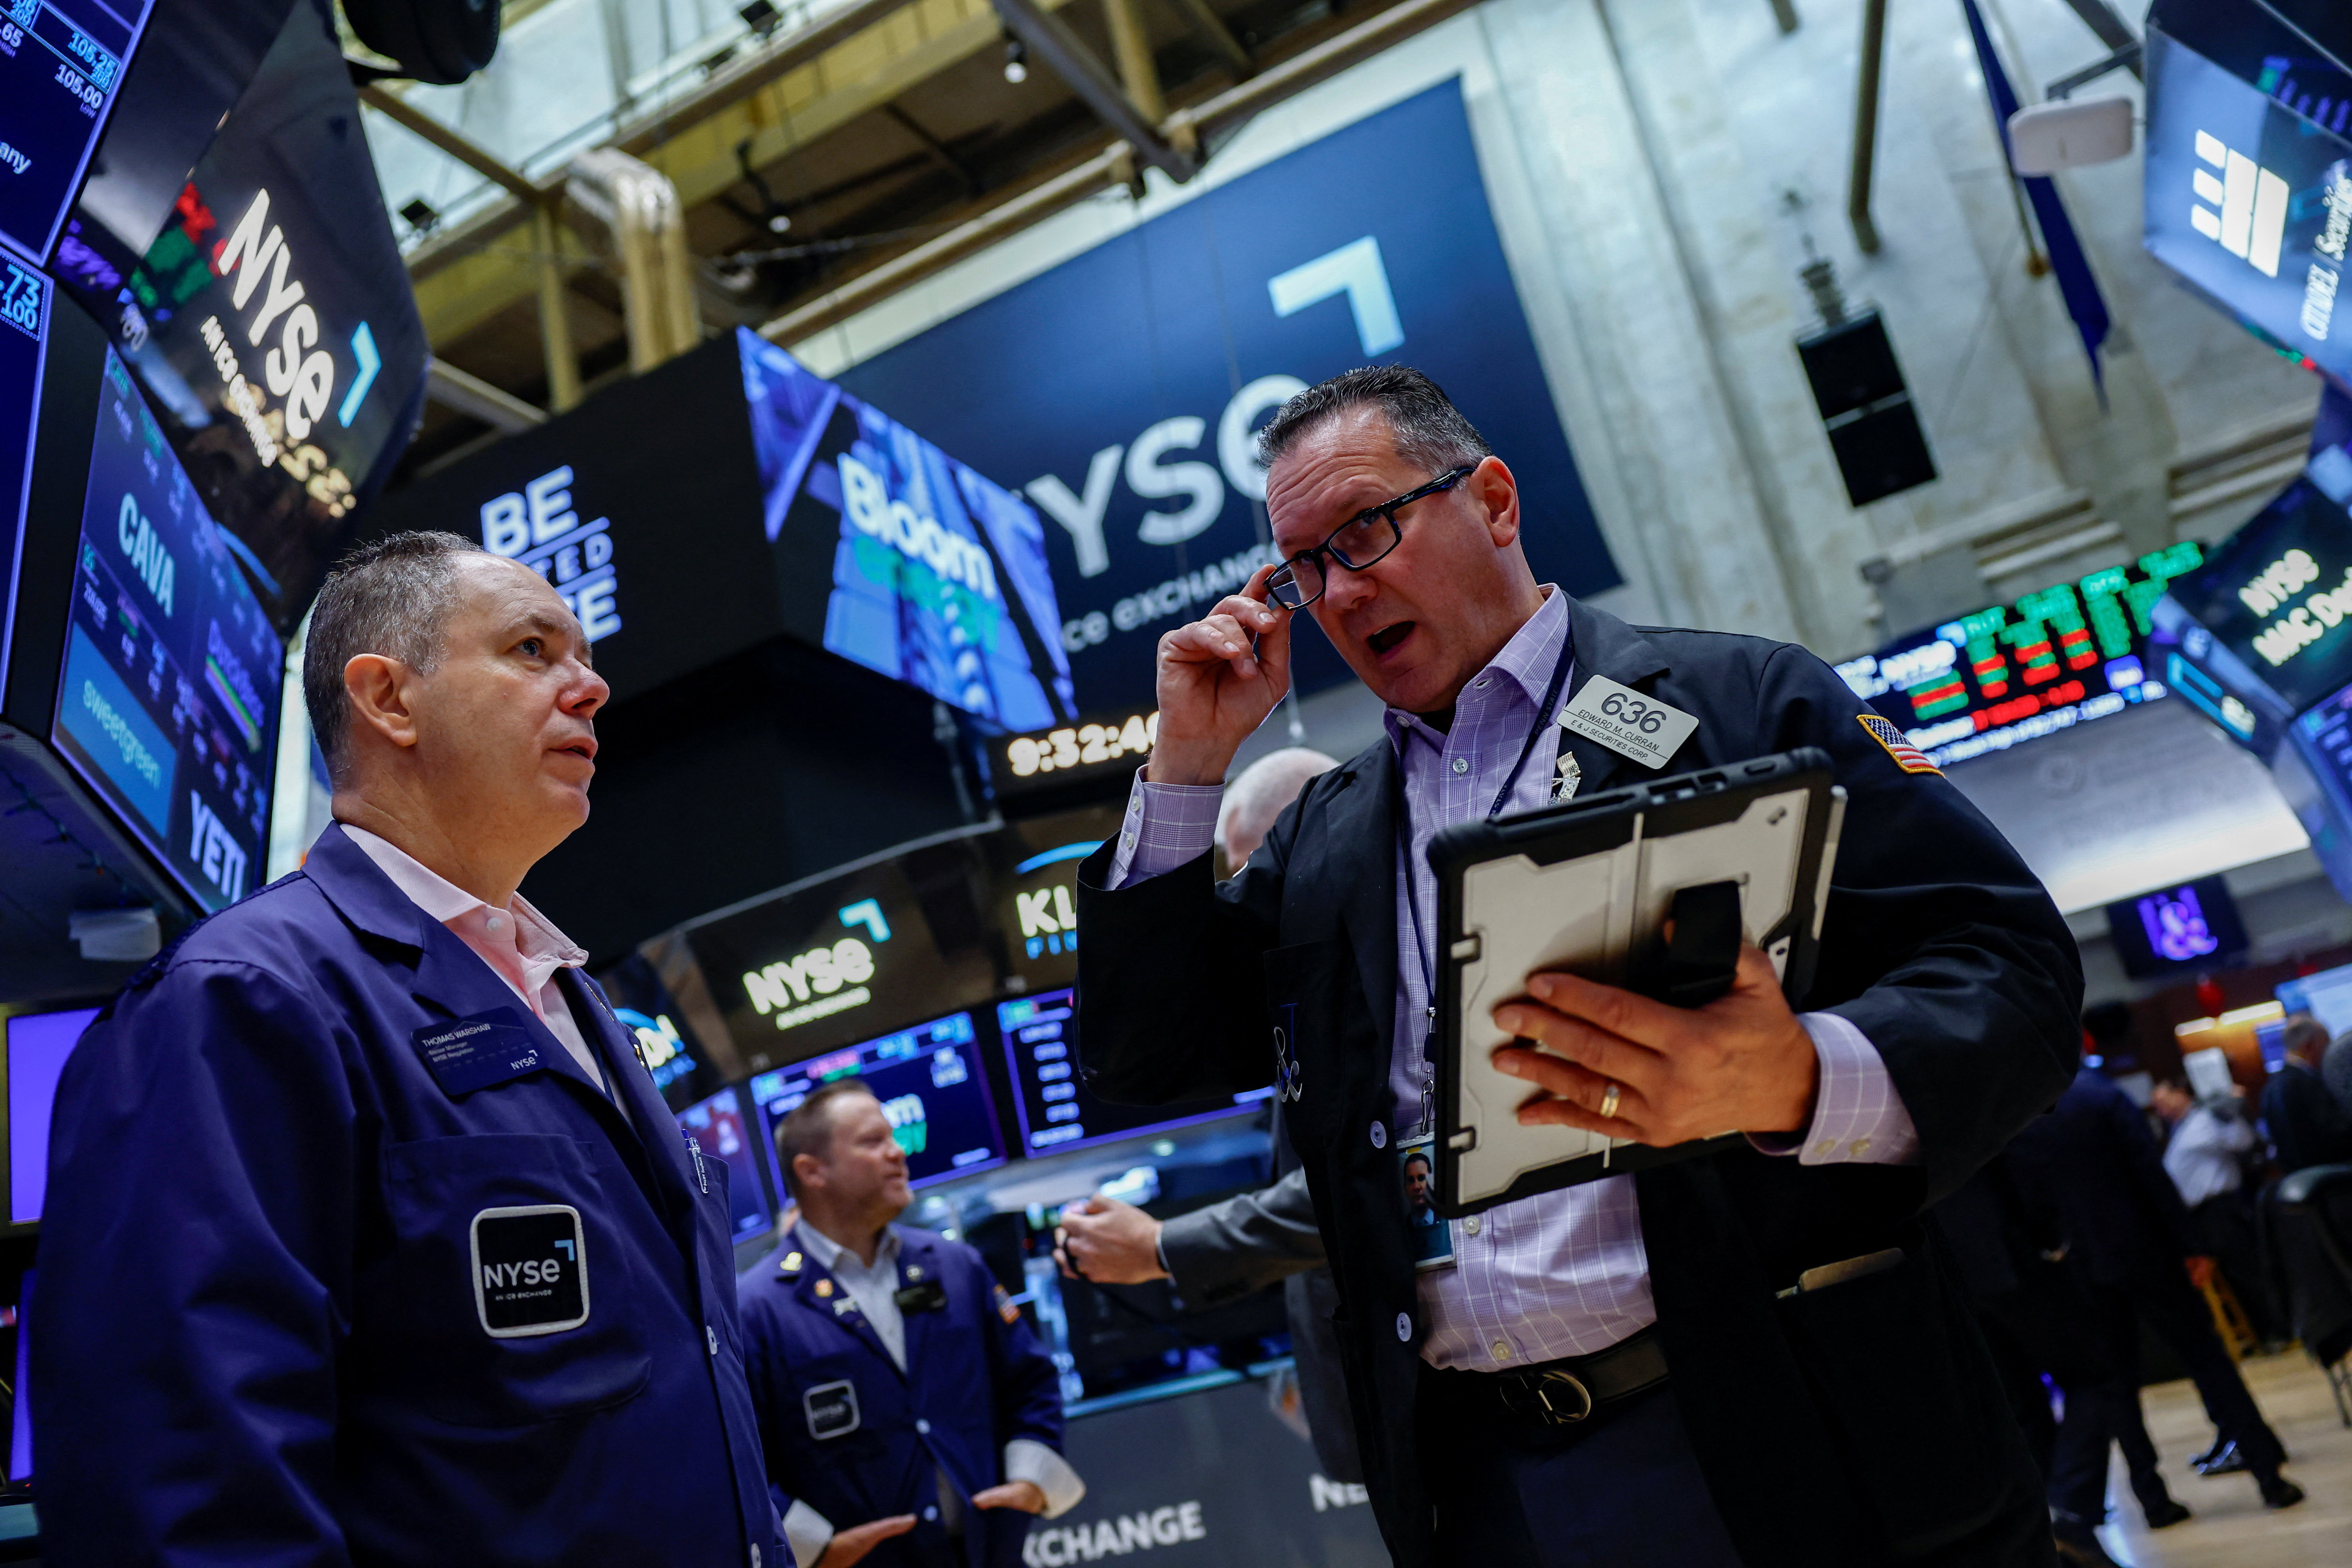
Los rendimientos de los bonos del Tesoro de Estados Unidos a 10 años alcanzaron máximos de dos décadas y volvieron a poner una variable global en el centro de la discusión argentina: el aumento de las tasas largas encarece el financiamiento de los países y las empresas en todo el planeta. Y para una economía que todavía busca recomponer el acceso al crédito externo, el movimiento agrega presión más allá de los abundantes problemas locales.
La relación parte de una referencia sencilla. Los títulos del Tesoro estadounidense son considerados los activos de menor riesgo del mercado global y su rendimiento funciona como piso para el costo del financiamiento. Sobre esa base se suma una compensación adicional según el riesgo de cada deudor. En el caso argentino, esa diferencia es el riesgo país.
"Las tasas de interés en Estados Unidos marcan el costo de dinero en el mundo y son interpretadas como libre de riesgo", explicó el economista Gustavo Ber.
Por eso, añadió Ber: "La suba de los rendimientos estadounidenses y la perspectiva de que la Reserva Federal mantenga una postura restrictiva elevan los rendimientos de la deuda global. Los bonos argentinos suelen acusar más el golpe por ser percibidos como activos de alta sensibilidad dentro de los mercados emergentes".
La primera distinción necesaria es entre la tasa de corto plazo que administra la Reserva Federal y los rendimientos de los bonos a 10 o 30 años, que se forman en el mercado. Ambas variables están relacionadas, aunque no avanzan necesariamente al mismo ritmo ni responden a idénticos motivos.
"Hay que separar, meter un matiz en lo que es la tasa corta, que es la que maneja la Fed, y otra el rendimiento de los bonos, ya sea lo que va a 10 o a 30 años, que se determinan en el mercado", dijo el economista de Outlier, Juan Manuel Truffa. "Están relacionadas, pero obviamente no necesariamente se van a mover juntas".
La tasa corta es la herramienta con la que la Fed busca moderar la inflación y enfriar o estimular la demanda. Los rendimientos largos, en cambio, condensan expectativas sobre la trayectoria futura de esa tasa, la inflación, el crecimiento, la emisión de deuda y la compensación que los inversores exigen por prestar dinero durante un período mayor.
Alfredo Romano, de Romano Group, ubicó esa diferencia en términos concretos. "La de corto es la que administra la Fed; esa tasa no tiene nada que ver con la competencia por financiamiento de la inteligencia artificial", dijo.
Esa competencia, según su análisis, forma parte de los factores que inciden sobre los tramos largos de la curva.
La economista jefa y directora del Departamento de Estudios del Fondo Monetario Internacional (FMI), la argentina Silvana Tenreyro, identificó esta semana tres motores detrás del alza de las tasas largas durante las Reuniones Anuales del organismo y del Banco Mundial en Bangkok:
El resultado es una tasa de interés de equilibrio más elevada que la observada antes de la crisis sanitaria, cuando predominaban las preocupaciones por bajo crecimiento y tasas persistentemente reducidas.
Romano coincidió en que la tecnología incide sobre el mercado de financiamiento. "Hay un tema de competencia de financiamiento por la inteligencia artificial, que obviamente es funding que se te va, entonces te sube la tasa", planteó. La mayor demanda de recursos para proyectos tecnológicos puede competir con otros emisores por el ahorro disponible.
Otro factor es el shock de oferta asociado a la energía y otras materias primas. Precios más altos del petróleo y de las materias primas elevan los costos, alimentan la inflación y restringen la capacidad de producción global. Para los bancos centrales, el desafío consiste en evitar que ese shock se traslade de forma persistente a las expectativas de inflación.
Truffa vinculó esa dinámica con el conflicto en Ormuz y su efecto sobre el petróleo: "Subir la tasa corta intenta ponerle un poco de freno a la demanda y tratar de que la inflación vuelva un poquito más dentro del objetivo que tiene la Fed".
De cara a las próximas reuniones de las autoridades de la Fed, consideró que el mercado ya incorporó la posibilidad de al menos un nuevo ajuste antes de fin de año, aunque la fecha sigue abierta.
La deuda pública elevada y una carga de intereses creciente llevan a los inversores a pedir una mayor prima para mantener bonos de largo plazo. Silvana Tenreyro describió ese mecanismo como una interacción entre deuda alta y tasas de interés altas, a la que se suma una menor capacidad de los bonos para proteger las carteras ante shocks de oferta.
Martín Polo, economista y presidente de Polomics, resumió ese diagnóstico: "Hay una Fed restrictiva con una política fiscal que no ayuda; todo eso hace que el mercado le exija o le pida más tasa a los bonos americanos".
Para Romano, el deterioro de los saldos fiscales no es un fenómeno aislado: "Todas las deudas soberanas te vienen pidiendo un poco más de tasa porque tienen problemas serios de déficit fiscales".
El efecto para la Argentina puede entenderse como una suma. El Tesoro de Estados Unidos fija la referencia global y el índice de riesgo país agrega el diferencial que reclama el mercado por prestarle al Estado argentino. Si crece cualquiera de los dos componentes, aumenta el costo de una eventual colocación de deuda externa. Si ambos suben a la vez, el encarecimiento es mayor.
"Argentina, aun manteniendo un índice de riesgo país estable ?cosa que no está pasando?, en la medida que la tasa de interés de referencia sube, el financiamiento es más caro", afirmó Juan Manuel Truffa.
Polo formuló la misma idea desde la lógica de los rendimientos: "La tasa de los bonos del Tesoro, que es la referencia global, tira para arriba todos los demás rendimientos".
El impacto excede una decisión inmediata de emisión. Las tasas estadounidenses más altas reordenan las preferencias de cartera: cuando los títulos considerados más seguros pagan más, los inversores pueden exigir una recompensa superior para mantener activos de países con mayor riesgo. "Al estar todo rindiendo un poco más, te pueden preferir una cosa por otra en función del riesgo inherente", resaltó Truffa.
Gustavo Ber advirtió que el contexto llega en un momento sensible: "Un contexto externo más desafiante resulta inoportuno para el país dado que podría requerir ajustar el programa financiero, presentado recientemente, a fin de evaluar fuentes alternativas mientras se aproxima un año electoral".
Un mercado internacional con rendimientos elevados no implica que la Argentina pierda automáticamente sus opciones de financiamiento. Sí reduce el margen para acudir a él a un costo razonable y vuelve más relevante la capacidad de obtener recursos por otras vías.
"Eso complica un poco el programa financiero, obliga al Gobierno a buscar fuentes alternativas para cumplir los vencimientos en moneda extranjera", explicó Polo.
Entre las opciones, Polo mencionó un mayor refinanciamiento con organismos internacionales y la necesidad de que el Banco Central continúe comprando divisas para fortalecer las reservas.
La acumulación de reservas tiene un doble papel. Por un lado, mejora la disponibilidad de dólares para afrontar compromisos. Por otro, puede reducir la percepción de fragilidad frente a episodios externos adversos.
Martín Polo advirtió que, si las necesidades de divisas superan la oferta, el desequilibrio puede trasladarse al mercado cambiario.
En ese punto, el frente local conserva un peso propio. Juan Manuel Truffa sostuvo que el índice de riesgo país no responde solo a la tasa de interés internacional, sino también a la marcha de la economía, el empleo y las expectativas políticas.
"La economía no termina de mostrar resultados a partir de todo lo que planteó el Gobierno; solo un par de sectores traccionan, y el resto, que tiene mayor cantidad de mano de obra vinculada, está un poquito relegado", afirmó, al mencionar a la industria y al comercio.
La suba de los rendimientos de Estados Unidos también se proyecta sobre el financiamiento privado. Las obligaciones negociables argentinas mostraron hasta ahora una resistencia mayor que los bonos soberanos en dólares, según Ber, pero un entorno de tasas globales altas puede limitar el ritmo de colocaciones corporativas.
"Este escenario podría enfriar la dinámica de emisiones corporativas a nivel internacional que sirven para financiar proyectos productivos", dijo el economista.
El punto es relevante para la Argentina porque esas operaciones pueden aportar divisas y recursos para inversiones privadas, en un escenario donde el crecimiento depende en parte de la expansión de sectores exportadores y de los proyectos de infraestructura.
Alfredo Romano definió el cambio de clima financiero como una mayor selectividad: "La suba de tasas encarece el crédito global, lo que vuelve más selectivo el inversor a la hora de alocar capital". En su evaluación, el dato representa una mala noticia para economías con necesidades de financiamiento, aunque consideró que la existencia de superávits gemelos deja a la Argentina "muchísimo más preparada para enfrentar un viento de frente así".
La evolución de las tasas de interés largas estadounidenses dependerá de la inflación, la respuesta de la Fed, los precios de la energía, la demanda de capital para inversiones y la situación fiscal de las principales economías.
Para la Argentina, ese escenario externo convivirá con sus propias variables: reservas, actividad, necesidad de refinanciar vencimientos y la capacidad de sostener la confianza de los inversores a medida que se acerque el calendario electoral.