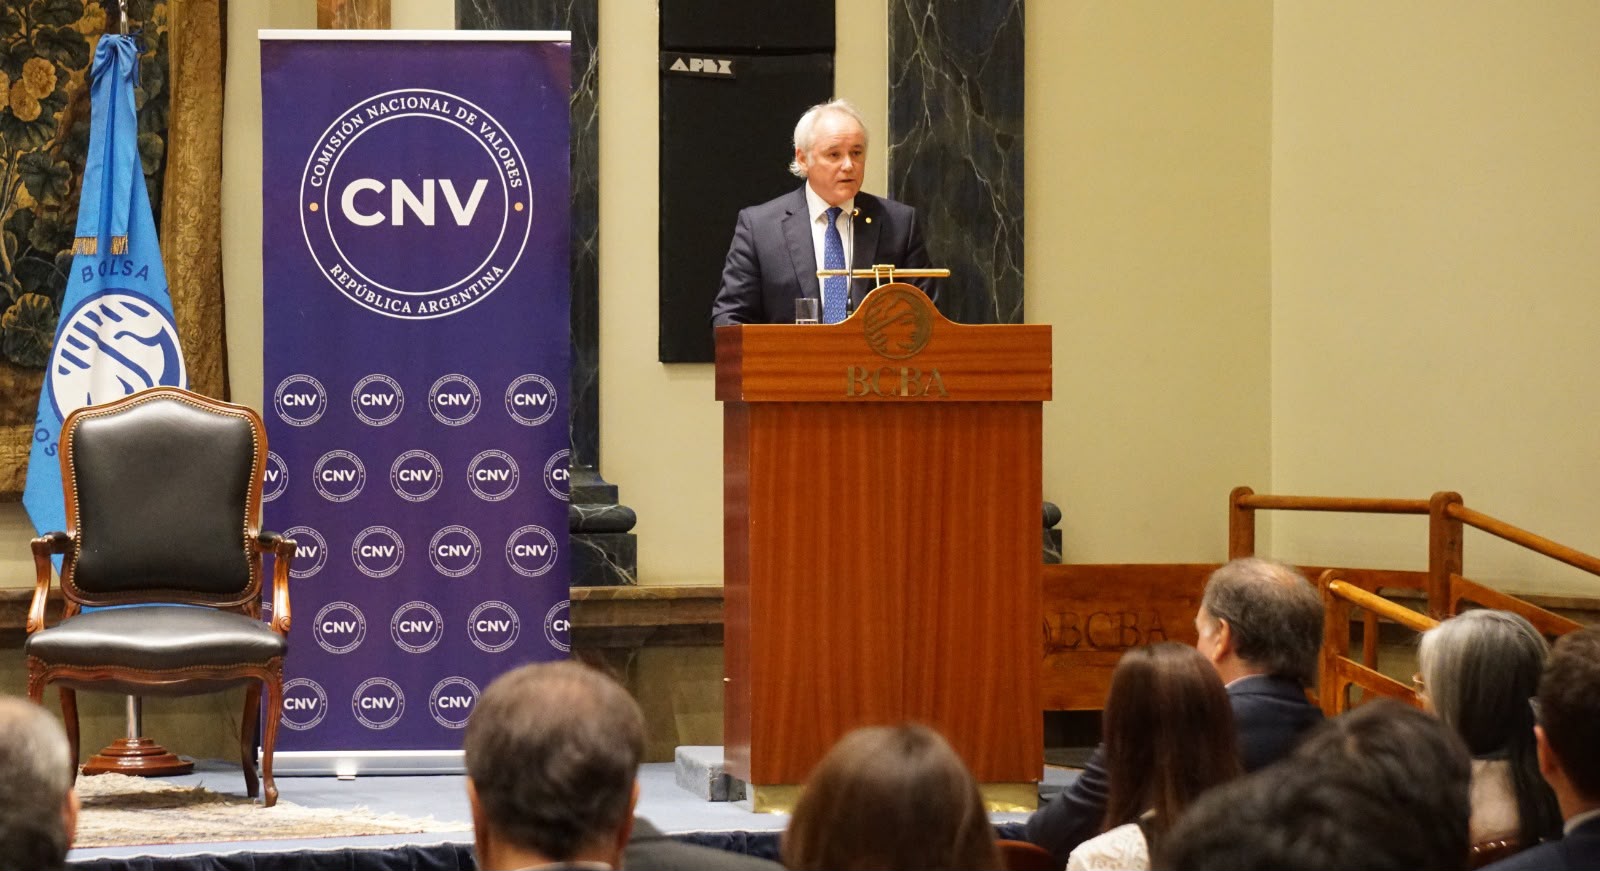
El vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, afirmó durante la apertura de la Semana Mundial del Inversor, en la Bolsa de Comercio de Buenos Aires, que el 75% de los dólares oficiales adquiridos por ahorristas permanece dentro del mercado local. El funcionario vinculó ese comportamiento con el fondeo bancario, el desarrollo del mercado de capitales y la inversión doméstica.
Werning destacó que la proporción marcó una diferencia respecto de la previa de las elecciones legislativas, cuando el 50% de las divisas compradas por particulares quedó en el país. En su exposición, sostuvo que el dato "alienta" a la autoridad monetaria, en un contexto posterior a la salida del cepo cambiario.
Aunque la compra de divisas no se detiene, 3 de cada 4 de esos dólares quedan en el sistema, celebró Werning. También describió el destino de esas divisas dentro del sistema financiero, con colocaciones en cuentas bancarias, agentes de liquidación y compensación, conocidos como ALyCs, y fondos comunes de inversión.
"Superado el riesgo de las elecciones, vemos que un 75% de lo que ahorran los argentinos comprando dólares queda en el mercado doméstico, ya sea en cuentas bancarias, ALyCs o fondos comunes de inversión", remarcó el vicepresidente del BCRA.
El funcionario rechazó que la demanda minorista de moneda extranjera representara una amenaza para la estabilidad cambiaria. Según expresó, los recursos permanecen en circuitos financieros locales y aportan instrumentos para bancos, empresas, fondos de inversión y proyectos vinculados con la economía doméstica.
"A pesar de haber salido del cepo cambiario hace muy poquito, el ahorro que hacen los argentinos comprando dólares no es desestabilizador, sino estabilizador: alimenta al mercado de capitales, alimenta el fondeo de los bancos y provee la materia prima para la inversión doméstica", afirmó.
La exposición también incluyó una referencia al esquema económico que, según el vicepresidente de la entidad, busca "erradicar el desahorro público". Bajo esa mirada, indicó que el objetivo pasa por sostener el equilibrio de la cuenta corriente sin depender de flujos especulativos del exterior, identificados en la jerga financiera como hot money.
Werning además relacionó la evolución de los depósitos y las inversiones con la moratoria fiscal y la ley de Inocencia Fiscal. Para el funcionario, esas medidas dieron señales de que "el ahorro doméstico crece" y de que los ahorristas buscan "participar de este ciclo de crecimiento con el ahorro".
El segundo eje de la presentación estuvo centrado en la evolución del crédito y la morosidad de familias y empresas. La mora de los hogares se aproximó al 13% dentro del sistema bancario, mientras que la irregularidad de las carteras del sector privado llegó al 7,5%.
Frente a esas cifras, Werning pidió considerar también la expansión del acceso al financiamiento. "Hay mucho foco puesto sobre el 13% de mora en las familias, o el 7,5% promedio general entre familias y empresas. Pero el gran avance que hay que mirar es la cantidad de personas y de firmas que hoy tienen acceso al crédito bancario, una flexibilidad financiera que antes no tenían", enfatizó.
El funcionario indicó que el 83% de las personas y empresas con crédito mantuvo al día sus obligaciones. A la vez, sostuvo que aumentaron las refinanciaciones ofrecidas por las entidades y que la cantidad de préstamos impagos mostró una reducción.
Sobre el efecto de la incertidumbre política y la dolarización que siguieron a las elecciones de 2025, Werning afirmó: "Ese rezago ya está terminando". Según planteó, la mora reflejó con demora ese shock y los datos más recientes marcaron un cambio en la trayectoria de los créditos irregulares. "Lo que vemos es que la mora se está contrayendo, las refinanciaciones suben. Con lo cual, eso ya deja de ser un lastre para el crédito bancario. El crédito bancario viene creciendo, tanto en pesos como en dólares, lo que nos da una noción de lo que está por venir. En las familias, obviamente, la tasa de interés real es más alta. En las empresas vemos que las tasas de interés cayeron más fuerte y hay una mora menor; vemos mayor competencia. El mercado de capitales le impone esa competencia a los bancos y ayuda a las pymes a financiarse más barato. Esa complementariedad es lo que tenemos que fomentar", agregó.
Werning descartó rescates a deudores y bancos, subsidios, cambios regulatorios e inyecciones forzadas de liquidez para contener el nivel de incumplimiento. En ese punto, utilizó el concepto de "riesgo moral", que asoció con incentivos para dejar de pagar.
"No vimos ningún beneficio superior a los costos que traían. Esas medidas solo generan riesgo moral y propensión a no pagar", sentenció.
La presentación también abordó la estructura de costos de los préstamos bancarios. De acuerdo con los datos expuestos por el funcionario, los tributos nacionales, provinciales y municipales explican cerca del 30% del costo financiero total de determinados créditos.
Werning mencionó el IVA, Ingresos Brutos, el impuesto a los sellos y las tasas municipales entre los componentes que encarecen la intermediación financiera. Según su planteo, esas cargas se trasladan a quienes solicitan financiamiento y afectan las condiciones de competencia entre bancos y mercado de capitales.
"Pero esto es algunas de las cosas que no podemos resolver, que requiere de peticionar a las autoridades. No solo a las autoridades nacionales, sino provinciales y municipales, que explican gran parte del costo financiero argentino", cerró.