Mar del Plata.-Enviada especial. La Argentina concentra hoy una atención que, hace unos años, parecía poco probable en los grandes centros financieros del mundo. Desde Wall Street hasta Londres, los fondos institucionales miran al país con renovado interés. Es que el dinamismo del sector energético, la minería y el agro posicionaron al país en agendas que hasta hace poco lo ignoraban. Pero ese interés tiene condiciones.
En este escenario, uno de los analistas más respetados del mercado global aseguró que mientras la Argentina no resuelva su volatilidad macroeconómica estructural, los capitales internacionales la seguirán tratando como una apuesta de corto plazo, no como un destino de inversión.
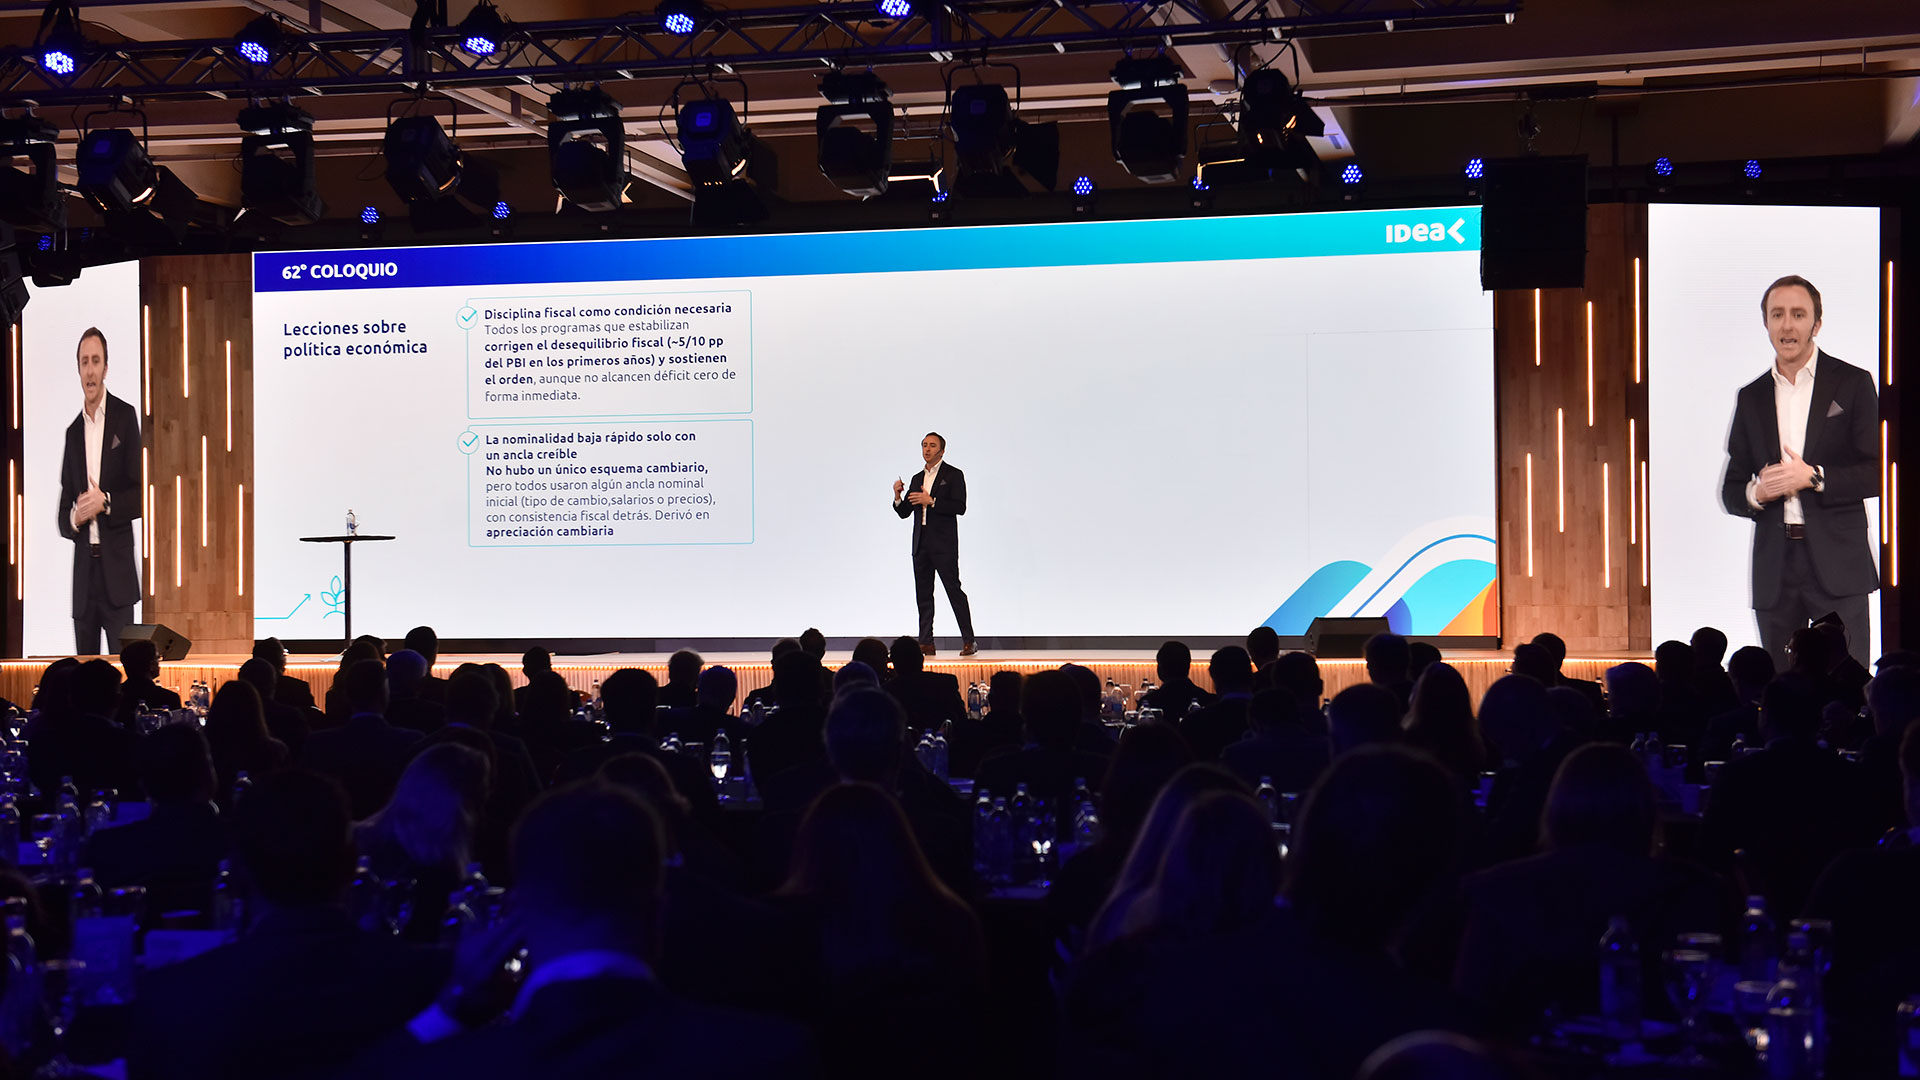
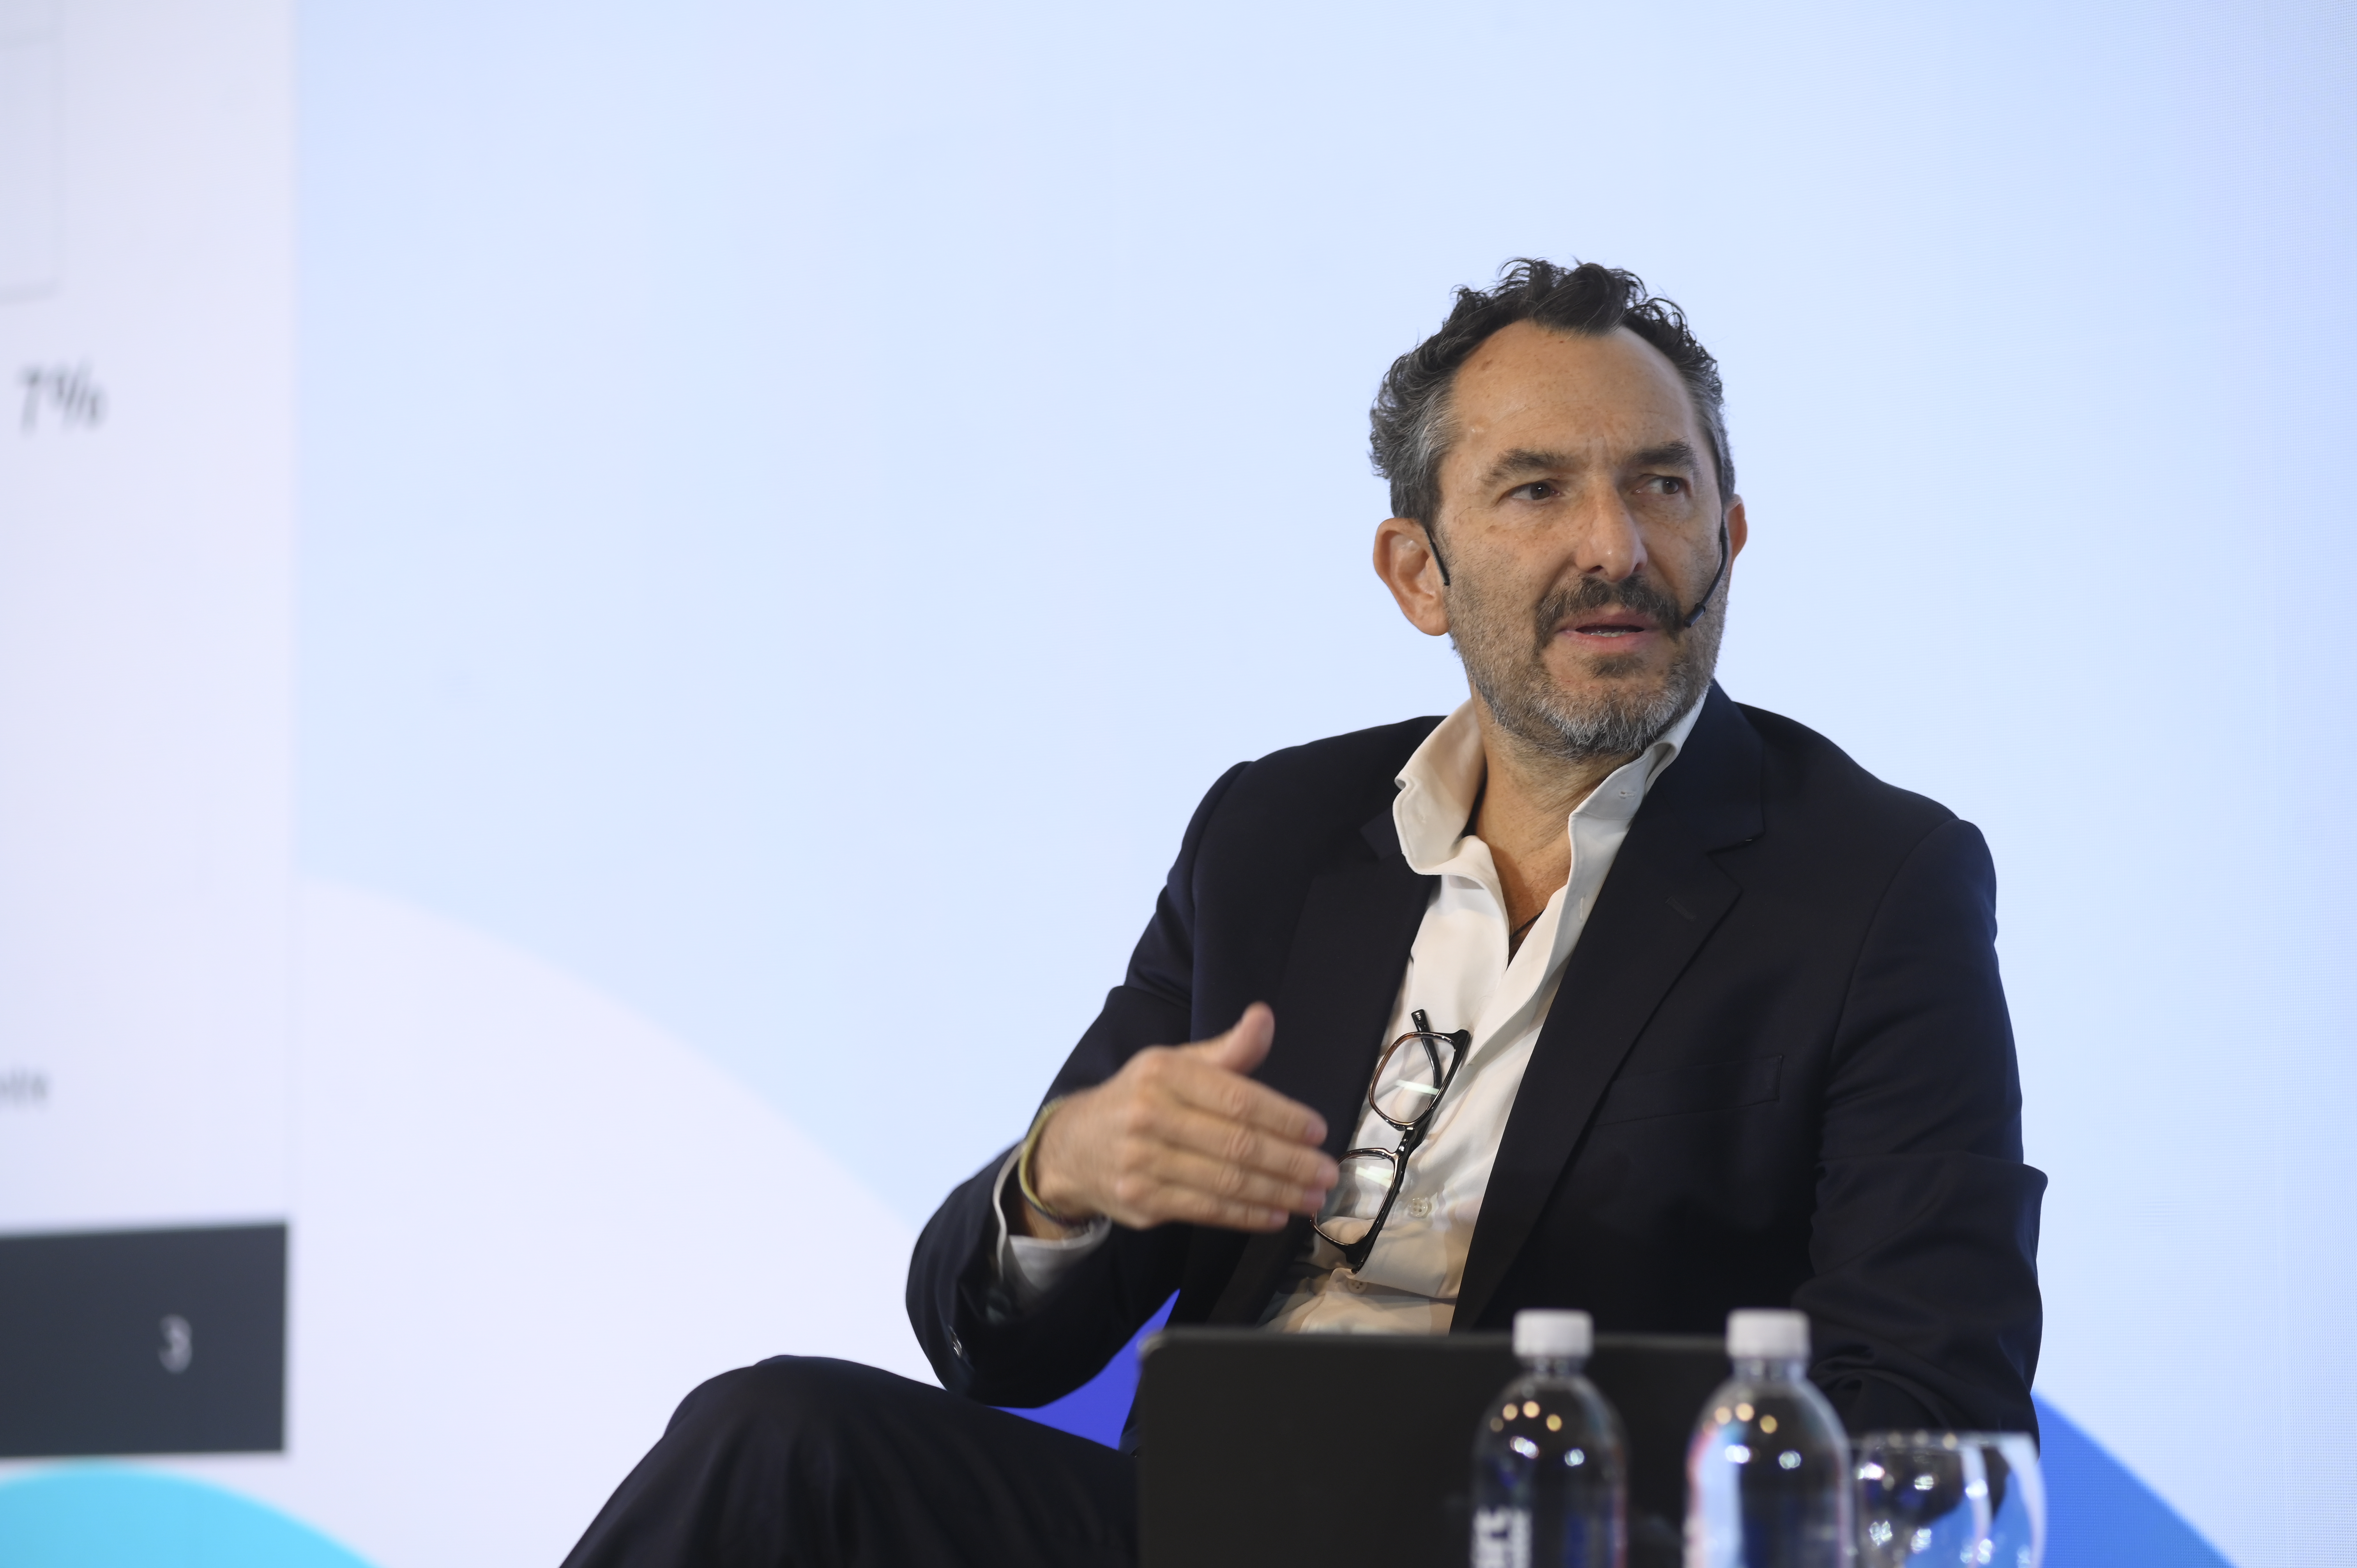
Pablo Goldberg, Managing Director, Jefe de Research y Portfolio Manager de Deuda de Mercados Emergentes en BlackRock —uno de los mayores fondos de inversión del mundo, con más de USD 10 billones en activos bajo gestión— participó de la segunda jornada del Coloquio de IDEA, el encuentro anual que reúne en Mar del Plata a cerca de 1.000 participantes entre empresarios, ejecutivos y referentes políticos.
Ante la pregunta de si la Argentina es hoy una inversión de largo plazo o una apuesta especulativa de corto, Goldberg recurrió a una herramienta que trasladó del análisis bursátil al de las economías nacionales: el Macro Sharpe Ratio. El concepto es una adaptación del índice de Sharpe, usado en finanzas para medir cuánto retorno genera una acción por cada unidad de riesgo que asume. Aplicado a países, la métrica relaciona el crecimiento económico histórico con la volatilidad de ese crecimiento: cuanto más alto el ratio, mejor paga el país por el riesgo que implica invertir en él.
El ejecutivo contó que presentó ese análisis por primera vez en 2011 ante la America Society, con la entonces presidenta Cristina Kirchner en primera fila. En aquella ocasión, la Argentina aparecía como el país con el peor ratio de los 60 analizados. "Mi mensaje en ese momento era: dejemos de pensar en cómo aceleramos el crecimiento y empecemos a pensar en cómo bajamos la volatilidad", recordó. Quince años después, al actualizar el ejercicio, el resultado fue peor: la Argentina deterioró aún más su Macro Sharpe Ratio en el período transcurrido.
En este escenario, el especialista reconoció que "hasta que la Argentina no logre bajar su volatilidad, en alguna manera va a seguir siendo un trade", afirmó. Para ilustrarlo, mostró el retorno acumulado de una inversión hipotética de USD 100 en bonos de distintos mercados emergentes desde el inicio de los índices de referencia: la Argentina, con sus sucesivos defaults, figura entre las peores inversiones de la categoría.
Goldberg también analizó la metodología de calificación de Moody's, que desglosa el credit rating de un país en componentes específicos. El ejercicio reveló una paradoja llamativa: si se evaluara a la Argentina solo por su riqueza actual —recursos naturales, tamaño de economía, nivel de desarrollo—, el país obtendría grado de inversión.
El problema, sin embargo, es la historia. Moody's le descuenta tres escalones —o notches, en la jerga del mercado— a la Argentina por su trayectoria de incumplimientos y volatilidad, lo que la arrastra desde el grado de inversión hasta el grado especulativo. "El pasado te condena, y romper con esa volatilidad es algo muy necesario", señaló el ejecutivo. Al comparar con otros países de rating similar —Nigeria, El Salvador y Ecuador—, ninguno acumula una penalidad tan pronunciada por antecedentes históricos como la Argentina.
Ante la pregunta de cuántos ciclos electorales tendría que atravesar el país para generar confianza sostenida, Goldberg reveló el criterio que aplican los fondos internacionales. "Lo primero que hacemos los inversores internacionales es ver qué hacen los locales. Si el local desconfía, ¿por qué tendría yo que confiar, si ellos tienen de alguna manera una mejor información que la que tengo yo?", planteó.
Y ejemplificó con datos que, de alguna manera, respaldan esta mirada y que "de manera recurrente, los argentinos se refugian en moneda extranjera antes de cada elección". Ese comportamiento, sistemático a lo largo de los ciclos políticos, opera como una señal de alarma para el capital externo. Mientras esa conducta persista, dijo Goldberg, los inversores extranjeros tenderán a replicarla.
Otro factor que pesa en la calificación crediticia es la ausencia de un mercado doméstico de deuda con volumen suficiente para financiar al Estado. A diferencia de Chile, con sus fondos de pensiones (AFP), o de Australia, con los fondos de jubilación (superannuation), la Argentina carece de ese colchón interno y se ve forzada a endeudarse en moneda extranjera. Eso genera un descalce: el gobierno recauda en pesos pero debe pagar en dólares, lo que crea vulnerabilidades que Moody's penaliza de forma explícita en su metodología.
La historia de Argentina en el índice GBI del JP Morgan —el más usado por inversores internacionales para deuda en moneda local— grafica esa fragilidad con claridad. El país ingresó al índice en 2008, fue excluido en 2011 cuando comenzaron los problemas con el INDEC, reingresó en 2017 y volvió a desplomarse tras el default de deuda local y el restablecimiento de controles de capital al final del gobierno de Mauricio Macri. Hoy, Colombia representa el 1,9% del índice y Brasil el 2,6%, mientras Argentina tiene un peso cercano a cero.
Para cerrar su exposición, Goldberg se refirió al horizonte de largo plazo y planteó qué debería hacer la Argentina en los próximos 20 años para volverse "muy aburrida" —en el sentido que el término tiene para los mercados financieros: predecible, estable, sin sobresaltos. Su respuesta fue que el objetivo central no pasa por maximizar la tasa de crecimiento, sino por reducir la volatilidad del producto.
Citó como referencias a Uruguay y Perú: países que atraviesan cambios de gobierno, alternancias políticas y hasta crisis institucionales, pero mantienen intactas las reglas macroeconómicas básicas. "Hay países que tienen elecciones con el mismo ciclo que Argentina, inclusive con cambios de banderas políticas, pero no cambian las reglas básicas de juego", señaló. Esa continuidad es, según Goldberg, lo que distingue a un destino de inversión de largo plazo de uno que los mercados seguirán leyendo como una apuesta táctica.
El ejecutivo reconoció que ya hay sectores argentinos que generan interés genuino en el exterior —energía, minería y agroindustria fueron los mencionados—, pero advirtió que falta avanzar en el último punto: la estabilidad institucional sostenida en el tiempo.