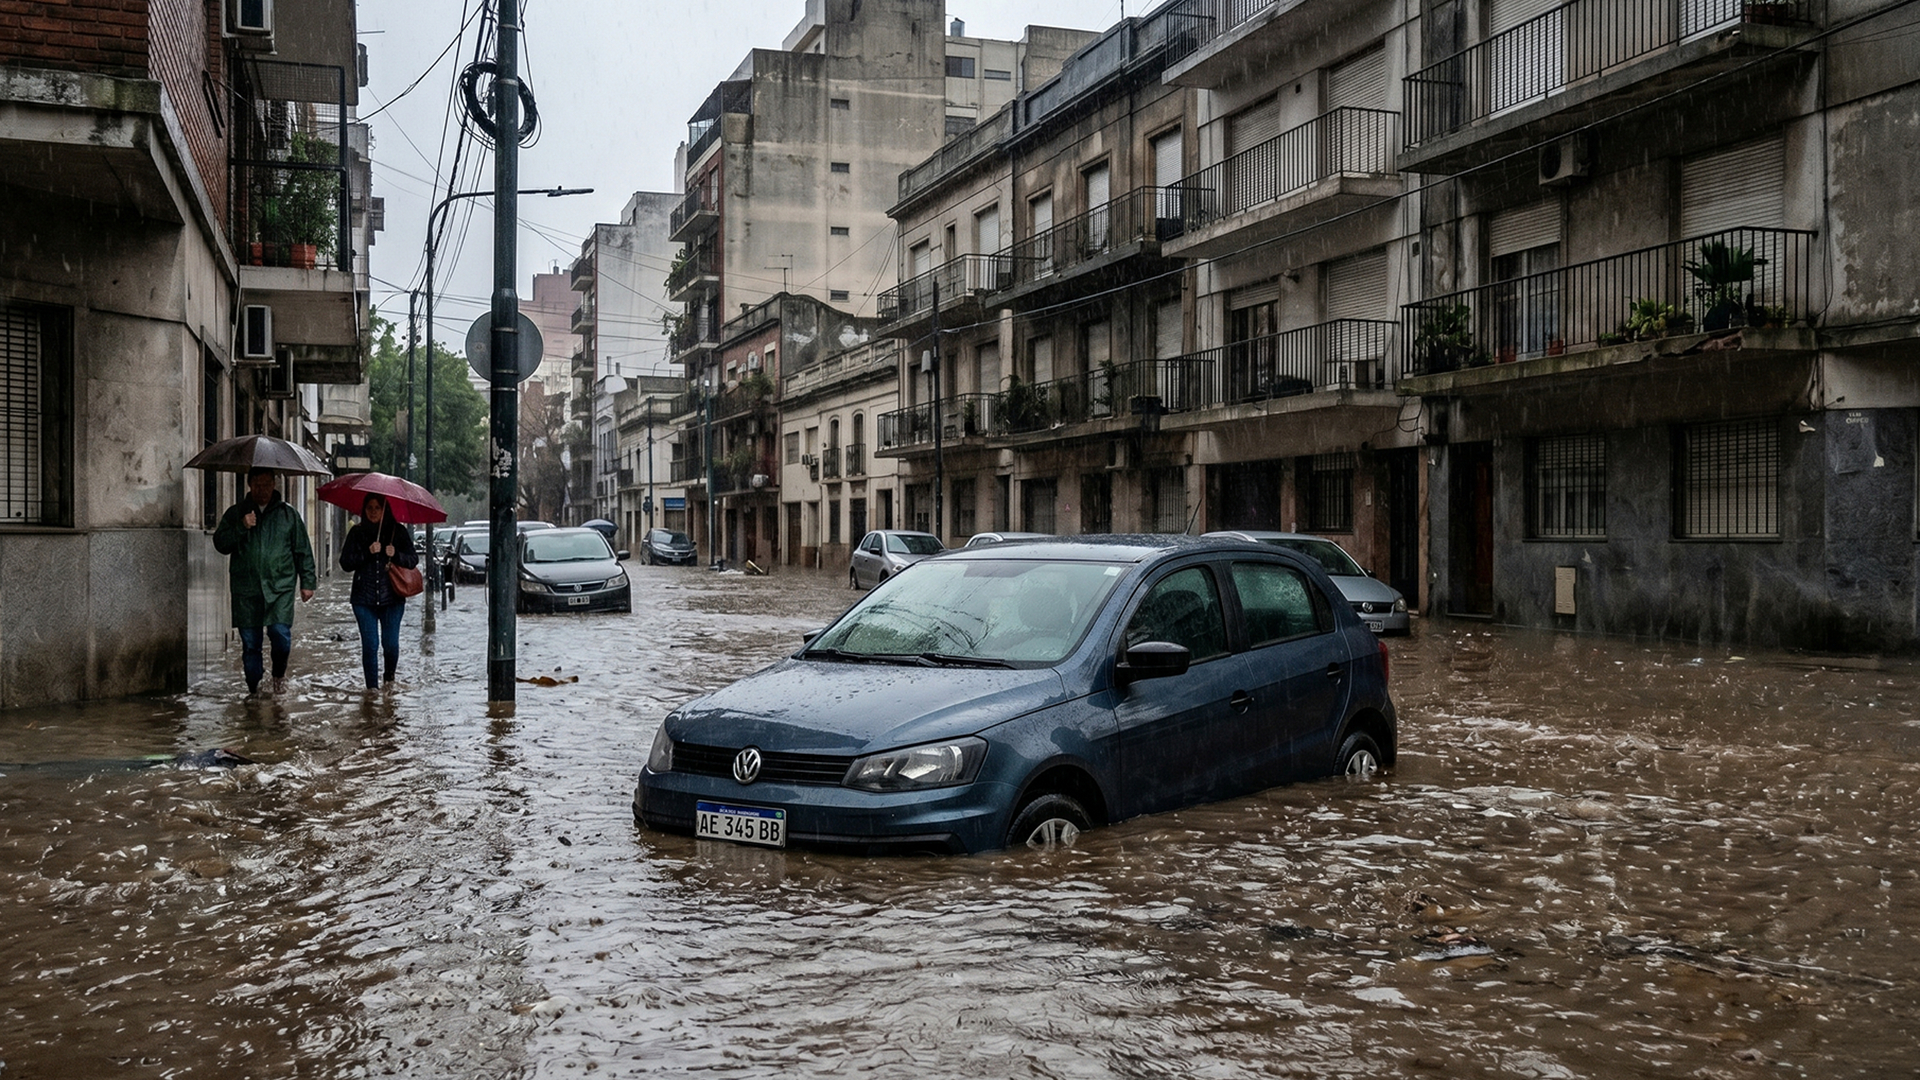
Una inundación, una granizada o la caída de un árbol sobre un auto pueden dejar daños costosos en pocos minutos. Pero la cobertura de seguro obligatoria conocida como Responsabilidad Civil no alcanza para reparar el vehículo propio: la respuesta de la aseguradora dependerá del tipo de póliza, los adicionales contratados, los límites y la franquicia prevista.
Ante el fenómeno climático de "El niño" que se pronostica para los próximos meses en la Argentina, no solo se espera una mayor cantidad de tormentas, sino una combinación de lluvias intensas, con fuertes ráfagas de viento repentinas, y ocasional caída de granizo y un escenario de eventuales calles anegadas.
El Servicio Meteorológico Nacional (SMN) incluye esos fenómenos entre los que pueden motivar alertas y recomienda evitar la circulación por zonas inundadas o afectadas. Para los propietarios de vehículos, el pronóstico es una señal para resguardar el auto y, sobre todo, conocer de antemano qué riesgos están cubiertos por la póliza del seguro contratado.
El seguro de Responsabilidad Civil (RC) protege frente a los daños que el conductor pueda provocar a terceros. Por ese motivo, un vehículo asegurado sólo con la cobertura mínima obligatoria por ley no tendrá incluida la cobertura de reparación por agua que ingrese al motor, carrocería afectada por granizo o un golpe causado, por ejemplo, por una rama.
Las pólizas de terceros completo y de todo riesgo suman protecciones para este tipo de eventos, aunque no lo hacen de una manera uniforme. La póliza contratada define si existe cobertura, hasta qué monto y qué parte del gasto deberá afrontar el asegurado. La denominación comercial de un plan, de hecho, no debe tomarse literal como única definición de las condiciones particulares de la cobertura. Siempre es importante leer el contrato.
Un vehículo sumergido por encima de las ruedas puede sufrir daños en el motor, en la instalación eléctrica, el interior y los sistemas electrónicos. En seguros de terceros completo, la inundación puede estar contemplada con límites o quedar vinculada a una eventual destrucción total. Las coberturas de todo riesgo suelen incluir daños parciales, pero pueden prever una franquicia.
La franquicia es el importe que queda a cargo del titular ante un siniestro cubierto. Si una reparación cuesta $4.000.000 y el contrato fija una franquicia de $500.000, el asegurado afrontará ese monto y la compañía pagará el resto, siempre que el daño esté amparado y no exista otra restricción.
El granizo suele provocar abolladuras, roturas de los cristales y daños en ópticas. Algunas pólizas de terceros completo lo incluyen con un tope por evento o por vigencia anual; otras permiten contratarlo como adicional. En el caso de árboles, carteles, chapas u otros objetos que caen por el viento, el alcance también varía: un daño parcial puede requerir cobertura de todo riesgo, mientras que la condición de dar un siniestro como destrucción total queda sujeta a las cláusulas de cada contrato.
Cuando el nivel del agua alcanzó componentes mecánicos o eléctricos, el primer paso es no intentar arrancar el vehículo. Forzar el encendido puede agravar una falla que, hasta ese momento, es posible reparar sin roturas. Tampoco conviene reconectar la batería ni manipular el sistema eléctrico si hay humedad o signos de ingreso de agua.
Antes de mover el auto, es recomendable sacar fotos y grabar videos de la escena, donde se pueda ver la altura que alcanzó el agua y los daños visibles. Esas imágenes pueden ser relevantes para la denuncia en el seguro. Si el vehículo quedó inmovilizado, el traslado debe realizarse hacia un taller por medio de un servicio de auxilio, y la inspección tiene que hacerla una persona con conocimientos de mecánica y electrónica del automóvil.
El ingreso de agua suele comprometer el filtro de aire, el lubricante, el tanque de combustible, los conectores eléctricos, la fusiblera, el tapizado y los aislantes del piso. Si el auto estuvo sumergido hasta el tablero o los asientos, la aseguradora puede analizar si corresponde una indemnización por destrucción total, según el daño y el tipo de póliza contratada.
La Ley de Seguros establece que el usuario debe comunicar el siniestro a la compañía dentro de los tres días de haberlo tomado conocimiento del hecho, que no siempre coincide con la fecha del hecho que causó los daños. En este caso, se debe documentar por qué motivo no se pudo constatar el daño inmediatamente. La denuncia temprana, las fotos y la documentación del vehículo ayudan a iniciar el trámite y a acreditar el alcance del siniestro.
La Superintendencia de Seguros de la Nación (SSN) señala que, una vez reunida la información solicitada, la aseguradora tiene 30 días para expedirse sobre la procedencia del pago. Luego de que se fija o acepta el monto de la indemnización, el plazo para abonar no debe ser mayor a 15 días.
El reclamo contra un municipio o una jurisdicción estatal por una inundación puede ser una alternativa en casos puntuales, pero exige acreditar una eventual responsabilidad. La falta de señalización en un sector conocido por su riesgo de anegamiento, por ejemplo, podría integrar los elementos de un reclamo. Esa vía no reemplaza la denuncia ante la aseguradora, que debe hacerse de todos modos.
Antes de que llegue un temporal, conviene consultar si la póliza está vigente y no vencida, y si el pago está al día. Luego se debe verificar si el seguro cubre inundación, granizo, caída de objetos y daños parciales. También es importante confirmar la suma total asegurada, los topes por evento, la franquicia y el procedimiento de denuncia.
El SMN actualiza sus alertas y advertencias de forma periódica y puede emitir avisos a muy corto plazo cuando un fenómeno se aproxima.
Ante una advertencia por tormentas, la recomendación es evitar calles inundables, no estacionar bajo árboles o estructuras inestables y mantener a mano los datos de la compañía de seguros.